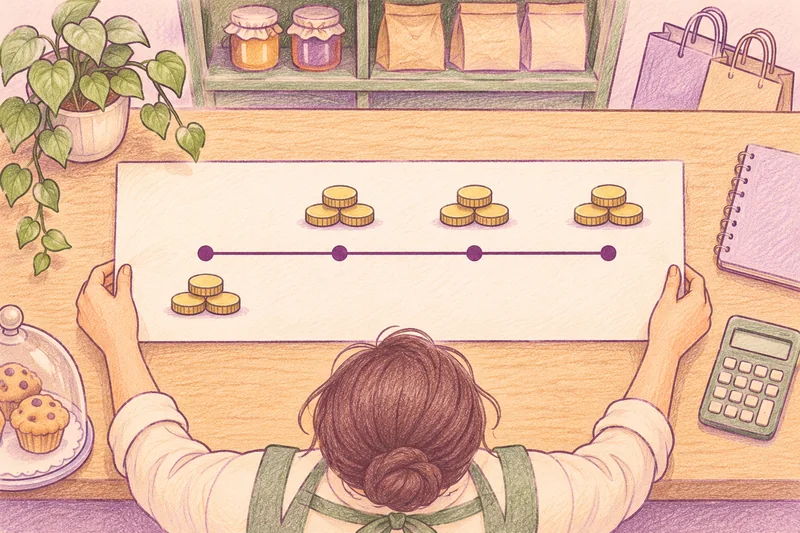
ถ้าร้านจ่าย 30,000 บาทวันนี้เพื่อให้ได้เงินปีละ 12,000 บาทในอีกสามปี เงินรับรวม 36,000 บาทพอจะบอกไหมว่าลงทุนแล้วคุ้ม เก็บโจทย์นี้ไว้ทำตอนท้าย ระหว่างทางเราจะวางเงินบนเส้นเวลา วัดความเสี่ยง และหาอัตราคิดลดจากต้นทุนเงินทุน
คู่มือนี้เรียงตามการเรียนสี่ครั้งใน GA514 ตัวเลขในตัวอย่างและแบบฝึกหัดตั้งขึ้นใหม่ ใช้อัตราในรูปทศนิยมและปัดคำตอบตอนท้าย ส่วนตารางผ่อนเงินกู้ให้ปัดยอดแต่ละเดือนเป็นหน่วยสตางค์
1. สภาพแวดล้อมทางการเงิน
ธุรกิจต้องเลือกว่าจะลงทุนอะไร หาเงินมาจากไหน และกันเงินสดเท่าไรให้พอจ่ายตามกำหนด ร้านที่ขายเชื่อ 100,000 บาทและเก็บได้ 60,000 บาทมีเงินสดรับจากการขายงวดนี้ 60,000 บาท อีก 40,000 บาทยังเป็นลูกหนี้ ถ้าจ่ายผู้ขายและค่าแรงงวดเดียวกัน 50,000 บาท เงินสดสุทธิจากรายการที่ยกมาคือ 10,000 บาท
กระแสเงินสดอิสระของกิจการ (FCF) คือเงินสดที่เหลือหลังหักภาษีจากการดำเนินงานและเงินลงทุนในสินทรัพย์กับเงินทุนหมุนเวียน โดยคิดก่อนจ่ายให้เจ้าหนี้เงินกู้และผู้ถือหุ้น การประเมินมูลค่ากิจการวิธีหนึ่งคือประมาณ FCF ในอนาคตแล้วคิดลดด้วยต้นทุนเงินทุนที่เหมาะกับความเสี่ยง
รูปแบบกิจการมีผลต่อการหาเงินและความรับผิดของเจ้าของ กิจการเจ้าของคนเดียวมีเจ้าของคนเดียว ห้างหุ้นส่วนมีผู้ร่วมลงทุน และบริษัทแบ่งความเป็นเจ้าของผ่านหุ้น เจ้าหนี้มีสิทธิตามสัญญา ผู้ถือหุ้นสามัญมีสิทธิในส่วนที่เหลือหลังชำระภาระผูกพัน ส่วนอนุพันธ์อ้างอิงราคาหรืออัตราอื่น เช่น สัญญาซื้อเงินตราล่วงหน้าเพื่อกำหนดต้นทุนเป็นเงินบาทไว้ก่อน
| ถามเรื่องอะไร | คู่ที่ใช้แยก |
|---|---|
| ตกลงส่งมอบเมื่อไร | ตลาดซื้อขายทันที (spot) กับตลาดล่วงหน้า (forward) |
| ตราสารมีอายุเท่าไร | ตลาดเงินสำหรับตราสารหนี้ระยะสั้นโดยทั่วไปไม่เกินหนึ่งปี กับตลาดทุนสำหรับหุ้นและตราสารหนี้ระยะยาว |
| ใครขายตราสาร | ตลาดแรกเมื่อผู้ออกขายตราสารใหม่ กับตลาดรองเมื่อนักลงทุนซื้อขายตราสารที่ออกแล้ว |
อัตราผลตอบแทนที่ระบุเป็นตัวเงินของตราสารหนี้สะท้อนอัตราปลอดความเสี่ยงที่แท้จริงและส่วนชดเชย เช่น เงินเฟ้อ ความเสี่ยงผิดนัด สภาพคล่อง และอายุครบกำหนด ธุรกรรมต่างประเทศยังมีความเสี่ยงจากประเทศคู่ค้า เช่น ข้อจำกัดการโอนเงิน และจากอัตราแลกเปลี่ยน
ลองทำ 1 บริษัทออกหุ้นกู้อายุห้าปีขายให้นักลงทุน ปีถัดมานักลงทุนขายหุ้นกู้เดิมให้เพื่อน แต่ละรายการเกิดในตลาดใดและใครได้เงิน ถ้าบริษัทต้องจ่ายผู้ขายต่างประเทศ 1,000 ดอลลาร์ในอีกสามเดือนและล็อกอัตราไว้ที่ 35 บาทต่อดอลลาร์ ต้องตั้งงบเท่าไรเมื่อไม่มีค่าธรรมเนียม
เฉลยข้อ 1
ครั้งแรกเป็นตลาดแรก บริษัทได้เงิน ครั้งถัดมาเป็นตลาดรอง นักลงทุนผู้ขายได้เงิน ทั้งสองรายการอยู่ในตลาดทุน บริษัทตั้งงบไว้ที่ 1,000 × 35 = 35,000 บาท
2. มูลค่าเงินตามเวลา
เงิน 10,000 บาทวันนี้ที่ทบต้น 8% ต่อปีมีมูลค่าอนาคต (FV) เท่ากับ 10,000 × 1.08² = 11,664 บาทเมื่อครบสองปี ถ้ารับ 11,664 บาทปลายปีที่สองและต้องการหามูลค่าปัจจุบัน (PV) ให้ย้อนกลับด้วย 11,664 ÷ 1.08² = 10,000 บาท สูตรทั่วไปคือ FV = PV × (1+i)ⁿ และ PV = FV ÷ (1+i)ⁿ เมื่อ i คืออัตราต่องวดและ n คือจำนวนงวด
ถ้ารับเงินงวดละ 2,000 บาทปลายปีที่ 1, 2 และ 3 ที่อัตรา 5% ต่อปี เป็นเงินงวดแบบสิ้นงวด (ordinary annuity)
- มูลค่า ณ สิ้นปีที่ 3 คือ 2,000 × (1.05² + 1.05 + 1) = 6,305.00 บาท
- มูลค่า ณ วันนี้คือ 2,000 ÷ 1.05 + 2,000 ÷ 1.05² + 2,000 ÷ 1.05³ = 5,446.50 บาท
- ถ้ารับต้นปีที่ 1, 2 และ 3 เงินทุกก้อนจะมาเร็วขึ้นหนึ่งงวด กลายเป็นเงินงวดแบบต้นงวด (annuity due) ที่วันประเมินเดิมให้คูณผลแบบสิ้นงวดด้วย 1.05 จึงได้ FV 6,620.25 บาทและ PV 5,718.82 บาท
สูตรลัดแบบสิ้นงวดคือ FV = PMT × ((1+i)ⁿ−1) ÷ i และ PV = PMT × (1−(1+i)⁻ⁿ) ÷ i โดย PMT คือเงินต่องวด เมื่อ i = 0 ทั้งสองสูตรเหลือ PMT × n ถ้ายอดแต่ละงวดต่างกัน ให้ย้ายมูลค่าเงินแต่ละก้อนไปวันเดียวกันก่อนบวก
เมื่ออัตราระบุต่อปีแต่จ่ายทุกเดือน
อัตราที่ระบุ 12% ต่อปี ทบต้นรายเดือน เท่ากับ 1% ต่อเดือนและมีอัตราผลจริงต่อปี (EAR) เท่ากับ (1.01)¹²−1 ≈ 12.68% สำหรับอัตราระบุต่อปี j ที่ทบต้น m ครั้งต่อปี อัตราต่องวดคือ j ÷ m และ EAR = (1+j/m)ᵐ−1 หากเทียบข้อเสนอที่ทบต้นต่างความถี่ ให้แปลงทั้งคู่เป็น EAR และพิจารณาค่าธรรมเนียมด้วย
ตัวอย่างเงินกู้ 12,000 บาท ผ่อนปลายเดือนสามงวดที่ 1% ต่อเดือน จากสูตร PV เงินงวด ค่างวดคือ 12,000 × 0.01 ÷ (1−1.01⁻³) ≈ 4,080.27 บาท
| เดือน | เงินต้นต้นงวด | ดอกเบี้ย | เงินต้นที่จ่าย | คงเหลือ |
|---|---|---|---|---|
| 1 | 12,000.00 | 120.00 | 3,960.27 | 8,039.73 |
| 2 | 8,039.73 | 80.40 | 3,999.87 | 4,039.86 |
| 3 | 4,039.86 | 40.40 | 4,039.86 | 0.00 |
ดอกเบี้ยคิดจากเงินต้นคงเหลือต้นงวด ค่างวดสองเดือนแรกคือ 4,080.27 บาท เดือนสุดท้ายปรับเป็น 4,080.26 บาทเพื่อปิดยอดเมื่อคิดเป็นสตางค์
ลองทำ 2 ลูกค้าเสนอจ่าย 11,000 บาทในอีก 6 เดือน หรือจ่าย 10,500 บาทวันนี้ ถ้าอัตราเปรียบเทียบคือ 1% ต่อเดือนและทั้งสองทางเลือกมีความเสี่ยงเท่ากัน คุณจะเลือกรับแบบไหน
เฉลยข้อ 2
11,000 ÷ 1.01⁶ ≈ 10,362.50 บาท รับ 10,500 บาทวันนี้มีมูลค่าสูงกว่า เมื่อใช้วันนี้เป็นวันเปรียบเทียบของทั้งสองทางเลือก
3. ความเสี่ยงและผลตอบแทน
ผลตอบแทนคาดหวังคือค่าเฉลี่ยถ่วงด้วยความน่าจะเป็น E(R) = Σ pᵢRᵢ ส่วนเบี่ยงเบนมาตรฐาน σ = √[Σ pᵢ(Rᵢ−E(R))²] วัดการกระจายรอบค่าเฉลี่ย ค่าสัมประสิทธิ์ความแปรผัน CV = σ ÷ E(R) ใช้เทียบความผันผวนต่อหน่วยผลตอบแทนคาดหวังเมื่อค่าเฉลี่ยเป็นบวกและอยู่ห่างจากศูนย์พอสมควร
| ภาวะ | โอกาสเกิด | ผลตอบแทน A | ผลตอบแทน B | พอร์ต A/B อย่างละครึ่ง |
|---|---|---|---|---|
| อ่อนตัว | 25% | −4% | 8% | 2% |
| ปกติ | 50% | 8% | 6% | 7% |
| ดี | 25% | 20% | 4% | 12% |
A ให้ผลตอบแทนคาดหวัง 0.25 × (−4%) + 0.50 × 8% + 0.25 × 20% = 8% และมี σ = √[0.25 × (−12)² + 0.50 × 0² + 0.25 × 12²] ≈ 8.49 จุดเปอร์เซ็นต์ จึงมี CV ≈ 1.06 B ให้ผลตอบแทนคาดหวัง 6% พอร์ตอย่างละครึ่งได้ 7% และมี σ ≈ 3.54 จุดเปอร์เซ็นต์ เมื่อคำนวณจากผลตอบแทนพอร์ตในแต่ละภาวะ
ในตัวอย่างนี้ A ขึ้นเมื่อ B ลง และค่าสหสัมพันธ์เท่ากับ −1 ความแปรปรวนร่วมบอกว่าผลตอบแทนมักเคลื่อนไปทางเดียวกันหรือคนละทาง ส่วนสหสัมพันธ์แปลงค่านั้นให้อยู่ในช่วง −1 ถึง 1 การประเมินความเสี่ยงของพอร์ตจึงต้องดูทั้งน้ำหนักและความสัมพันธ์ระหว่างสินทรัพย์
แนวพอร์ตที่มีประสิทธิภาพ (efficient frontier) คือกลุ่มพอร์ตที่ให้ผลตอบแทนคาดหวังสูงสุด ณ ความเสี่ยงระดับหนึ่ง หรือเสี่ยงต่ำสุด ณ ผลตอบแทนคาดหวังระดับหนึ่ง หากมีสินทรัพย์ปลอดความเสี่ยงในแบบจำลอง ผู้ลงทุนปรับความเสี่ยงได้ด้วยสัดส่วนระหว่างสินทรัพย์นั้นกับพอร์ตเสี่ยง
การกระจายการลงทุนลดความเสี่ยงเฉพาะกิจการ เช่น โรงงานแห่งหนึ่งหยุดผลิต ส่วนความเสี่ยงจากการเคลื่อนไหวของตลาดยังเหลืออยู่
CAPM ใช้เบตา (β) วัดความไวของผลตอบแทนต่อการเคลื่อนไหวของตลาด อัตราผลตอบแทนที่ต้องการคือ Rf + β × (Rm−Rf) โดย Rf คืออัตราปลอดความเสี่ยง และ Rm−Rf คือส่วนชดเชยความเสี่ยงตลาด เบตาพอร์ตคือผลรวมของเบตาแต่ละสินทรัพย์คูณด้วยน้ำหนักของสินทรัพย์นั้น ส่วน APT และแบบจำลอง Fama–French ใช้ปัจจัยร่วมหลายตัวอธิบายผลตอบแทน
ลองทำ 3 พอร์ตถือ A 75% และ B 25% สำหรับการคำนวณเกณฑ์ CAPM ให้ใช้เบตาสมมติแยกจากตาราง โดย A มีเบตา 1.2 และ B มีเบตา 0.4 อัตราปลอดความเสี่ยงเท่ากับ 2% และส่วนชดเชยความเสี่ยงตลาดเท่ากับ 5% จงหาผลตอบแทนที่ต้องการตาม CAPM แล้วเทียบกับผลตอบแทนคาดหวังจากตาราง
เฉลยข้อ 3
เบตาพอร์ต = 0.75 × 1.2 + 0.25 × 0.4 = 1.0 ผลตอบแทนที่ต้องการคือ 2% + 1.0 × 5% = 7% ผลตอบแทนคาดหวังจากตารางคือ 0.75 × 8% + 0.25 × 6% = 7.5% สูงกว่าเกณฑ์สมมติ 0.5 จุดเปอร์เซ็นต์
4. ต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก
WACC คือต้นทุนของเงินทุนแต่ละประเภทคูณด้วยสัดส่วนแล้วรวมกัน ใช้โครงสร้างเงินทุนเป้าหมายที่เหมาะสม หรือสัดส่วนตามมูลค่าตลาดเมื่อไม่มีเป้าหมาย และใช้อัตราต้นทุนการหาเงินในปัจจุบัน โดยทั่วไปไม่รวมเจ้าหนี้การค้าที่ไม่มีดอกเบี้ยในน้ำหนักเงินทุน
- หนี้ที่ดอกเบี้ยหักภาษีได้และกิจการใช้ประโยชน์ทางภาษีได้เต็มจำนวน ใช้ต้นทุนหนี้ก่อนภาษี × (1−อัตราภาษี)
- หุ้นบุริมสิทธิที่จ่ายปันผลคงที่ไม่มีกำหนดไถ่ถอน ใช้เงินปันผลต่อปี ÷ ราคาหุ้น
- หุ้นสามัญอาจประมาณด้วย CAPM หรือสูตร D₁ ÷ P₀ + g เมื่อสมมติให้เงินปันผลเติบโตคงที่ระยะยาวได้ โดย D₁ คือปันผลงวดหน้า P₀ คือราคาปัจจุบัน และ g คืออัตราเติบโต อีกวิธีคือใช้ผลตอบแทนหนี้บวกส่วนชดเชยความเสี่ยงของหุ้นสามัญ หากมีค่าออกหุ้นใหม่ ให้คำนึงถึงเงินรับสุทธิเมื่อใช้วิธีคิดจากเงินปันผล
| แหล่งเงิน | มูลค่าตลาด (ล้านบาท) | น้ำหนัก | ต้นทุนที่ใช้ | ผลคูณน้ำหนักกับต้นทุน |
|---|---|---|---|---|
| หนี้ | 3 | 30% | 6% × (1−20%) = 4.8% | 1.44% |
| หุ้นบุริมสิทธิ | 1 | 10% | 8% | 0.80% |
| หุ้นสามัญ | 6 | 60% | 2% + 1.2 × 5% = 8% | 4.80% |
| รวม | 10 | 100% | 7.04% |
WACC 7.04% ใช้คิดลด FCF ของโครงการที่มีความเสี่ยงใกล้กับกิจการในตัวอย่างและสอดคล้องกับโครงสร้างเงินทุนที่ใช้คำนวณ หากโครงการเสี่ยงต่างออกไป ต้องประเมินอัตราคิดลดให้เหมาะกับโครงการ
ลองทำ 4 หากต้นทุนหนี้ก่อนภาษีเพิ่มจาก 6% เป็น 7% และตัวแปรอื่นคงเดิม WACC ใหม่เท่าไร เพิ่มขึ้นกี่จุดเปอร์เซ็นต์
เฉลยข้อ 4
ต้นทุนหนี้หลังภาษี = 7% × (1−20%) = 5.6% คูณน้ำหนัก 30% ได้ 1.68% ดังนั้น WACC ใหม่ = 1.68% + 0.80% + 4.80% = 7.28% เพิ่มขึ้น 0.24 จุดเปอร์เซ็นต์
ทบทวนด้วยโจทย์เดียว
กลับมาที่โครงการ 30,000 บาท สมมติว่า 12,000 บาทคือ FCF ที่รับปลายปีทุกปีเป็นเวลาสามปี โครงการมีความเสี่ยงและโครงสร้างเงินทุนตามตัวอย่าง WACC และไม่มีมูลค่าคงเหลือ กลับไปดูภาพเส้นเวลาในบท 2 แล้ววาง −30,000 ที่ t = 0 กับ +12,000 ที่ t = 1, 2, 3 ใช้ 7.04% หามูลค่าปัจจุบันสุทธิ (NPV) ถ้าปีสุดท้ายรับเพียง 9,000 บาท ผลประเมินเปลี่ยนไหม
เฉลยโจทย์ทบทวน
มูลค่าปัจจุบันของเงินรับสามงวดประมาณ 31,468.79 บาท หักเงินลงทุนวันนี้แล้วได้ NPV ≈ +1,468.79 บาท จึงให้มูลค่าเพิ่มตามสมมติฐานแรก ถ้าปีสุดท้ายได้รับน้อยลง 3,000 บาท ให้หัก 3,000 ÷ 1.0704³ ≈ 2,446.15 บาทจาก NPV เดิม เหลือ NPV ≈ −977.36 บาท
ก่อนส่งคำตอบ ลองตรวจว่าวางเงินครบทุกงวด ใช้อัตราตรงหน่วยเวลา รวมความน่าจะเป็นหรือน้ำหนักได้ 100% และเลือกอัตราคิดลดให้ตรงกับความเสี่ยงของกระแสเงินสด
แนวคิดทางการเงินและลำดับหัวข้ออ้างอิงเอกสารประกอบการสอน GA514 การเงินธุรกิจพื้นฐาน ของ ผศ. ดร. วรรณรพี บานชื่นวิจิตร, CISA (2023) ส่วนตัวอย่าง แบบฝึกหัด และภาพประกอบจัดทำขึ้นสำหรับคู่มือนี้