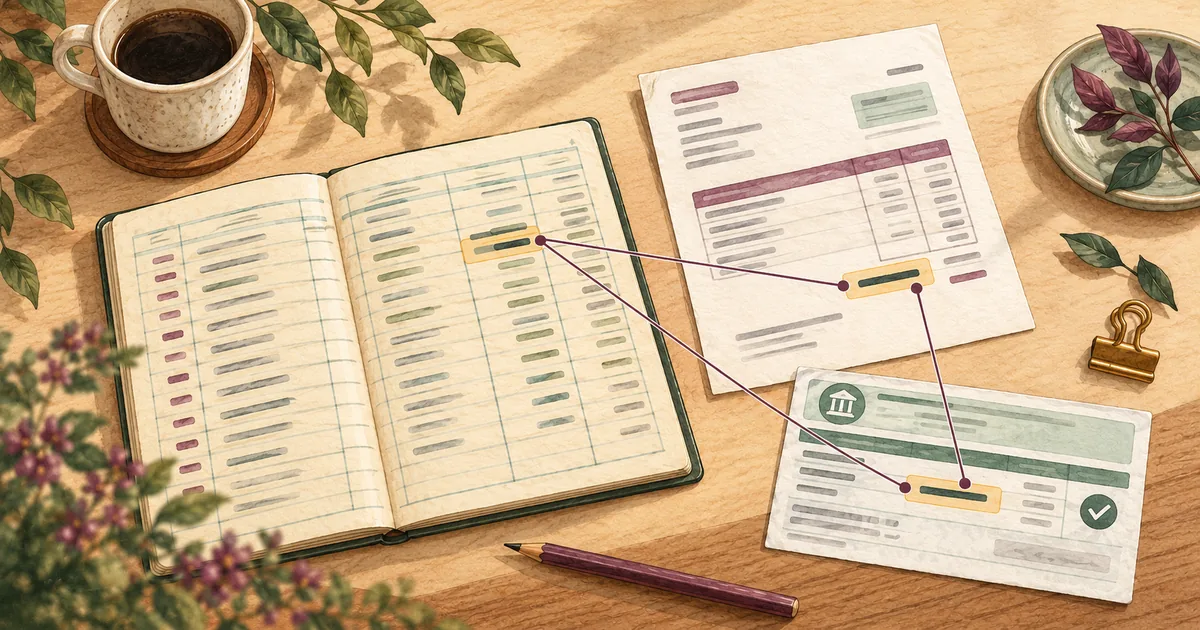
ภาพเปิดเรื่องเป็นภาพประกอบสร้างด้วย AI เพื่ออธิบายการตามรอยรายการจ่าย ไม่ใช่เอกสารภาษีหรือธุรกรรมจริง
คำตอบสั้น: กฎกระทรวงฉบับที่ 402 ซึ่งลงราชกิจจานุเบกษาเมื่อ 9 ตุลาคม 2569 กำหนดอัตราภาษีหัก ณ ที่จ่าย 1% สำหรับเงินได้บางประเภทที่จ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 โดยผู้จ่ายต้องนำส่งภาษีตามวิธีในมาตรา 3 ปัณรส ผ่านระบบ e-Withholding Tax ที่กำหนดไว้ ไม่ได้หมายความว่าการโอนผ่านธนาคารทุกรายการหัก 1% ได้ และไม่ได้เปลี่ยนภาษีมูลค่าเพิ่มหรือภาษีเงินได้สุดท้ายของผู้รับเงิน
เวลาเห็นข้อความว่า “หัก ณ ที่จ่ายเหลือ 1%” คำถามแรกของฝ่ายบัญชีไม่ควรเป็น “แก้อัตราในระบบตรงไหน” แต่ควรถามว่า รายการนี้เป็นเงินได้ประเภทใด จ่ายให้ใคร และจ่ายผ่านช่องทางใด หากตอบสามข้อนี้ไม่ครบ การเปลี่ยนตัวเลขจาก 3% เป็น 1% ในใบจ่ายอาจทำให้ยอดบัญชี หลักฐานจากธนาคาร และข้อมูลที่กรมสรรพากรได้รับไม่ตรงกัน
1% ใช้กับรายการไหน
กฎกระทรวง 402 ไม่ได้ลดอัตราให้การจ่ายทุกชนิด มาตรา 40(2) ในกลุ่มค่าธรรมเนียมและค่านายหน้า และมาตรา 40(3) เฉพาะค่าแห่งกู๊ดวิลล์ ค่าลิขสิทธิ์ หรือสิทธิอย่างอื่น ครอบคลุมเมื่อจ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล ส่วนค่าเช่าตามมาตรา 40(5)(ก) ค่าวิชาชีพอิสระและค่ารับเหมาตามมาตรา 40(6) และ (7) ตลอดจนเงินได้บางรายการตามมาตรา 40(8) เช่น ค่าจ้างทำของ ค่าโฆษณา และค่าบริการอื่น มีเงื่อนไขผู้รับเงินและข้อยกเว้นของแต่ละข้อ จึงต้องอ่านรายข้อก่อนตั้งอัตรา ดูตัวบทหน้า 1 ถึง 2
ตัวอย่างข้อยกเว้นที่เขียนไว้ในกฎกระทรวง ได้แก่ ค่าเช่าเรือที่ใช้ขนส่งสินค้าระหว่างประเทศ ค่าบริการโรงแรม ค่าบริการภัตตาคาร รวมถึงการจัดเลี้ยง และเบี้ยประกันชีวิต บางข้อยังมีข้อยกเว้นสำหรับการจ่ายให้มูลนิธิหรือสมาคมด้วย การเห็นคำว่า “ค่าบริการ” บนใบแจ้งหนี้อย่างเดียวจึงยังตัดสินอัตราไม่ได้ ดูตัวบทหน้า 1 ถึง 2
อีกเงื่อนไขคือ ช่องทางนำส่ง การโอนเงินตามปกติ การยื่นแบบออนไลน์ หรือการได้รับ e-Tax Invoice ไม่ใช่ข้อพิสูจน์ว่ารายการนั้นผ่าน e-Withholding Tax ตามกฎกระทรวง ผู้จ่ายต้องตรวจบริการที่ธนาคารใช้ส่งข้อมูลและภาษีตามหลักเกณฑ์ของกรมสรรพากร ประกาศอธิบดีกรมสรรพากรฉบับที่ 20 ข้อ 2 ถึง 4
ใบจ่ายหนึ่งใบ ควรตามเจอหลักฐานอะไรบ้าง
ลองนึกถึงบริษัทที่มีทั้งการโอนปกติและการจ่ายผ่าน e-Withholding Tax ในเดือนเดียวกัน ผมจะไม่เริ่มจากการเปลี่ยนผังบัญชีทั้งบริษัท แต่จะเลือกหนึ่งรายการที่เข้าเงื่อนไขแล้วตามรอยให้ครบ ตั้งแต่เอกสารตั้งหนี้จนถึงหลักฐานที่ธนาคารออก
| จุดที่ตามรอย | ข้อมูลที่ต้องเทียบ | ถ้าไม่ตรงควรย้อนดูอะไร |
|---|---|---|
| ใบแจ้งหนี้และรายการตั้งหนี้ | ผู้รับเงิน ประเภทเงินได้ ยอดค่าบริการ และ VAT ที่แยกแสดง (ถ้ามี) | จัดประเภทเงินได้ผิด หรือใช้ยอดรวม VAT แทนยอดค่าบริการโดยไม่ได้ตรวจฐานคำนวณหรือไม่ |
| คำสั่งจ่ายและช่องทางธนาคาร | วันที่จ่าย ยอดโอน อัตราที่เลือก และคำยืนยันว่าใช้บริการ e-Withholding Tax | เป็นการโอนปกติหรือบริการนำส่งภาษีจริง |
| หลักฐานอิเล็กทรอนิกส์จากธนาคาร | ผู้จ่าย ผู้ถูกหัก ประเภทเงินได้ ภาษีที่หัก และหมายเลขอ้างอิง | ข้อมูลคู่ค้า รหัสเงินได้ หรือจำนวนเงินที่ส่งธนาคารผิดหรือไม่ |
| บัญชีและการกระทบยอด | ยอดเจ้าหนี้ที่ตัด ยอดเงินออกธนาคาร ภาษีที่หัก และหลักฐานอ้างอิง | บันทึกอัตราคนละชุดกับรายการจ่ายหรือมีรายการค้างกระทบยอด |
รายการขั้นต่ำที่ผู้จ่ายแจ้งธนาคาร และรายการบนหลักฐานที่ธนาคารออก ระบุไว้ใน ประกาศอธิบดีกรมสรรพากรฉบับที่ 20 ข้อ 4 และ 5 ประกาศเดียวกันกำหนดให้หลักฐานอิเล็กทรอนิกส์ของธนาคารเป็นหลักฐานการหักภาษี ณ ที่จ่าย และยกเว้นการออกหนังสือรับรอง 50 ทวิสำหรับรายการที่เข้าเงื่อนไขนี้ ธนาคารมีหน้าที่นำส่งเงินภาษีและข้อมูลต่อกรมสรรพากรภายใน 4 วันทำการนับถัดจากวันที่ได้รับจากผู้จ่าย ข้อ 5 และ 6
ประเด็นสำหรับคนออกแบบระบบบัญชีคือ เลขอ้างอิงเดียวกันต้องพาเรากลับไปหาที่มาของยอดได้ หากเก็บเพียงยอดโอนสุทธิ แต่ไม่เก็บประเภทเงินได้ ช่องทางจ่าย และหลักฐานธนาคาร เวลาคู่ค้าทักว่ายอดภาษีไม่ตรง ทีมบัญชีจะต้องเปิดเอกสารหลายระบบไล่หาเอง นี่เป็นเหตุผลเชิงงาน ไม่ใช่ข้อกำหนดว่าทุก ERP ต้องมีหน้าจอแบบเดียวกัน
ถ้าใช้ Odoo หรือ ERP ควรตรวจจุดไหน
ผมจะเริ่มจากการทดสอบรายการตัวอย่าง 2 แบบที่ธุรกิจใช้อยู่จริง: รายการที่จ่ายผ่าน e-Withholding Tax และรายการประเภทใกล้กันที่โอนแบบปกติ จากนั้นดูว่าระบบแยกอัตราและหลักฐานของสองเส้นทางได้หรือไม่ อย่าตั้ง 1% เป็นค่าเริ่มต้นของหมวดค่าใช้จ่ายเพียงเพราะบางรายการในหมวดนั้นเข้าเงื่อนไข
ในการทบทวน Odoo หรือ ERP ให้ผู้ทำบัญชีระบุผู้รับเงิน ประเภทเงินได้ วันที่จ่าย และช่องทางจ่ายก่อนอนุมัติอัตรา ตรวจว่ายอดในเอกสารตั้งหนี้ตรงกับยอดที่สั่งธนาคาร เก็บหมายเลขอ้างอิงจากธนาคารไว้กับรายการจ่าย แล้วกระทบยอดเงินออก ภาษีที่หัก และหลักฐานธนาคารในรอบบัญชีเดียวกัน วิธีเชื่อมข้อมูลอาจต่างกันตามเวอร์ชัน โมดูล และธนาคารที่ใช้ บทความนี้ไม่ได้อ้างว่า Odoo เชื่อม e-Withholding Tax ของทุกธนาคารได้ทันที
ถ้าระบบยังส่งข้อมูลให้ธนาคารอัตโนมัติไม่ได้ ขั้นแรกอาจเป็นขั้นตอนตรวจทานก่อนจ่ายและแนบหลักฐานหลังจ่ายให้ค้นคืนได้ก่อน เมื่อรู้จำนวนรายการและรูปแบบไฟล์จริง จึงค่อยตัดสินใจว่าจะเชื่อมต่อหรือย้ายข้อมูลส่วนไหน การทำระบบตามข้อยกเว้นทางกฎหมายทั้งหมดก่อนรู้การใช้งานจริงมักทำให้คนบัญชีต้องแก้ข้อมูลซ้ำโดยไม่จำเป็น
กฎหมายลงเดือนตุลาคม แล้วรายการตั้งแต่ต้นปีทำอย่างไร
วันที่ลงราชกิจจานุเบกษาคือ 9 ตุลาคม 2569 แต่ช่วง เงินได้ที่จ่าย ตามกฎกระทรวงเริ่ม 1 มกราคม 2569 และสิ้นสุด 31 ธันวาคม 2570 กฎกระทรวง 402 หน้า 1 และ 3 จึงควรค้นรายการที่จ่ายผ่าน e-Withholding Tax ในช่วงก่อนประกาศ แล้วแยกเป็นรายการที่เข้าเงื่อนไข รายการที่ไม่เข้าเงื่อนไข และรายการที่หลักฐานยังไม่พอให้ตัดสิน
อย่าคิดว่าระบบจะคืนภาษีส่วนต่างย้อนหลังโดยอัตโนมัติ การแก้ไขข้อมูลหรือภาษีที่นำส่งผิดมีขั้นตอนแยกตามลักษณะความคลาดเคลื่อน ประกาศอธิบดีฉบับที่ 20 ข้อ 7 และ คำถามที่พบบ่อยของกรมสรรพากร อธิบายช่องทางแก้ไขและขอคืนในบางกรณี หากพบรายการเก่าที่อาจหักเกิน ให้ผู้ทำบัญชีเทียบเอกสารกับธนาคารและสอบถามกรมสรรพากรตามข้อเท็จจริงของรายการนั้นก่อนปรับบัญชี
คำถามที่คนทำบัญชีมักต้องตอบ
โอนเงินผ่านแอปธนาคารแล้วหัก 1% ได้เลยไหม
ไม่ได้เพียงเพราะใช้แอปหรือโอนออนไลน์ เงื่อนไขของกฎกระทรวงคือเงินได้ต้องอยู่ในรายการที่ระบุ และผู้จ่ายต้องนำส่งภาษีตามวิธี e-Withholding Tax ที่กฎหมายอ้างถึง กฎกระทรวง 402 ตรวจบริการที่ธนาคารเปิดให้ใช้กับรายการนั้นอีกครั้ง
มี e-Tax Invoice แล้วถือว่าใช้ e-Withholding Tax หรือไม่
ไม่ควรถือว่าเป็นเรื่องเดียวกัน กรมสรรพากรอธิบายว่า e-Tax Invoice เป็นใบกำกับภาษีในรูปข้อมูลอิเล็กทรอนิกส์ ส่วนข้อกำหนด 1% ในที่นี้ผูกกับประเภทเงินได้และวิธีนำส่งภาษีหัก ณ ที่จ่ายผ่านธนาคารตามกฎหมายข้างต้น ใบกำกับภาษีอิเล็กทรอนิกส์ใบเดียวไม่ยืนยันเส้นทางนำส่งภาษีหัก ณ ที่จ่าย
ใครออกหลักฐานหัก ณ ที่จ่ายสำหรับรายการที่ใช้ระบบนี้
ตาม ประกาศอธิบดีกรมสรรพากรฉบับที่ 20 ข้อ 5 ธนาคารออกหลักฐานรับชำระภาษีทางอิเล็กทรอนิกส์แก่ผู้จ่ายและผู้รับเงิน หลักฐานนี้ใช้เป็นหลักฐานการหัก ณ ที่จ่าย และผู้จ่ายได้รับยกเว้นการออกหนังสือรับรอง 50 ทวิสำหรับรายการที่เข้าเงื่อนไข
เปลี่ยนจาก 3% เป็น 1% แปลว่าภาษีของผู้รับลดลงหรือไม่
1% เป็นอัตรา หักไว้ล่วงหน้า ณ เวลาจ่าย ในกรณีที่กฎกระทรวงครอบคลุม ไม่ใช่การลดอัตราภาษีเงินได้สุดท้ายหรือ VAT ของผู้รับเงิน ผลต่อภาษีที่ต้องชำระเมื่อยื่นแบบขึ้นกับฐานภาษีและข้อเท็จจริงของผู้รับแต่ละราย กฎกระทรวง 402
บทความนี้อธิบายหลักเกณฑ์ ณ วันที่ 18 ตุลาคม 2569 เพื่อช่วยตรวจขั้นตอนบัญชี ไม่ใช่คำวินิจฉัยภาษีสำหรับธุรกรรมเฉพาะราย ถ้ามีสัญญาหลายประเภทเงินได้ ผู้รับเงินต่างสถานะ หรือรายการย้อนหลังที่หักไว้แล้ว ให้ผู้ทำบัญชีตรวจตัวบทและเอกสารจริงก่อนปรับอัตรา